主なポイント
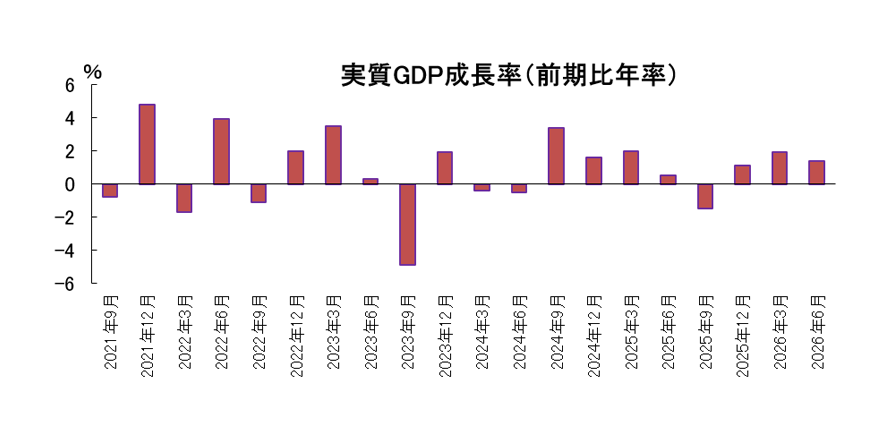
16日に7-9月期GDPが発表されます。4-6月期は前期比年率+1.4%と3四半期連続のプラス成長となりました。7-9月期は、物価高や天候不順を背景に個人消費が弱含むものの、高水準の企業収益に支えられ設備投資が堅調に推移し、プラス成長を維持する見込みです。物価上昇が家計の購買力を押し下げる状況は続いており、今後は賃金の伸びが物価上昇率を上回り、実質購買力が改善するかが注目されます。
| 11/3 |
(米)中間選挙・・・選挙結果を受けた政策運営 |
| 11/16 |
(日)7-9月期GDP・・・上記参照 |
| 11/20 |
(日)10月全国CPI・・・高い伸び継続か |
市場見通し
- 国内債券
-
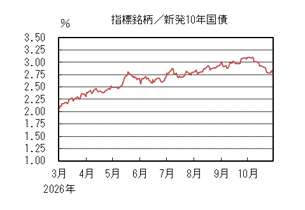
長期金利は、AI関連企業の設備投資や資金調達を巡る懸念が低下要因となる一方、10月の金利低下の反動や物価上振れリスクの高まりが上昇要因となり、上昇すると予想する。
- 国内株式
-
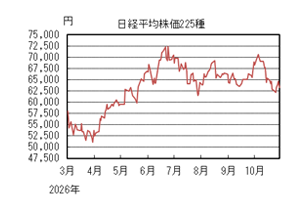
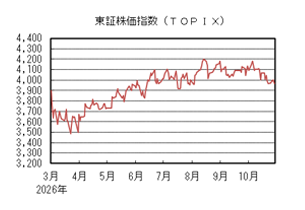
インフレや金利動向、米新興AIの財務不安などが重荷となるが、米中間選挙の通過と好業績が下値を支え、小幅に上昇すると予想する。
- 海外債券
-
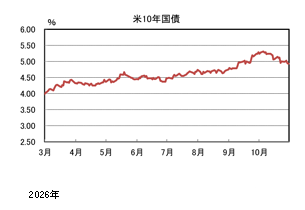
<米国>AI関連企業の業績や資金調達を巡る不透明感はあるものの、エネルギー価格の高止まりを受けたインフレ懸念などにより、FRB(連邦準備理事会)が利上げを継続することから、金利は上昇すると予想する。
<欧州>エネルギー価格の高止まりを受けたインフレ懸念や、ECB(欧州中央銀行)が利上げを継続すると見込むことから、金利は上昇すると予想する。
- 海外株式
-
<米国>長期金利の高止まりやAI関連企業の信用不安への警戒感が重石となるものの、上旬の中間選挙を巡る不透明感が後退することに加え、底堅い景気や企業業績の拡大を背景に小幅に上昇すると予想する。
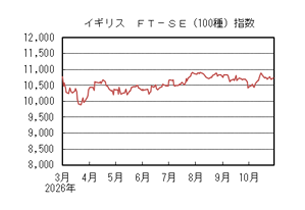
<欧州>中東情勢の緊迫化によるエネルギー価格の高止まりや長期金利上昇が重石となるものの、底堅い景気と企業業績の拡大が支えとなり、小幅に上昇すると予想する。
- 為替市場
-
AI関連企業の業績や資金調達を巡る不透明感はあるものの、米国景気が底堅く推移すると見込むことから、ドルは対円で小幅に上昇すると予想する。FRB、ECB共に利上げを見込むものの、エネルギー価格の高止まりによりユーロ圏経済が弱含むと想定することから、ユーロは対ドルで下落すると予想する。
 出所:Bloomberg
国内債券
10月の国内債券市場
10月の国内長期金利は、AI関連企業の業績や資金調達を巡る不透明感から米長期金利が低下したことなどを受けて低下し、月末は2.770%で終了した。
国内長期金利は、6日の10年債入札が強い結果だったことなどを受け、これまでの金利上昇傾向が一服し、月初は3.1%前後で推移した。その後、AI関連企業の業績や資金調達を巡る不透明感を背景に米長期金利が低下したことなどを受けて、一時2.7%台半ばまで低下した。月末にかけては、急低下の反動などから2.8%台半ばまで反発する場面もあったが、米国のAI関連企業が業績への失望などから売られるなか、リスク回避の動きから再び低下に転じ、月末は2.770%で終了した。
イールドカーブについては、10年債や20年債の入札が強い結果だったことや米長期金利の低下などを受けて、長期・超長期ゾーンを中心に金利が低下し、フラット化した。信用スプレッドは、小幅に拡大した。
11月の国内債券市場
11月の国内長期金利は、AI関連企業の設備投資や資金調達を巡る懸念が低下要因となる一方、10月の金利低下の反動や物価上振れリスクの高まりが上昇要因となり、上昇すると予想する。11月の債券市場のポイントは、①日銀の動向、②国内債券市場の需給動向、③米国金利の動向と考える。また、米国の中間選挙後にイランへの攻撃が行われる可能性が報じられており、中東情勢は緊迫した状態が続くとみられ、国内外の物価や金融政策を左右する重要な要因となるだろう。
①<日銀の動向>11月は、7日に植田総裁の講演、12日に浅田審議委員、16日に高田審議委員、26日に田村審議委員の挨拶などが予定されている。日銀は10月末の会合で政策金利を据え置き、基調的な物価上昇率は2%の「物価目標」と概ね整合的な水準となったと判断した。物価上振れリスクを懸念する委員が増えているとみられるなか、特にハト派と目される浅田委員の発言内容や物価指標に注目が集まるとみられ、これらを受けて日銀の追加利上げ観測が変化し、金利の変動幅が大きくなることが考えられる。
②<国内債券市場の需給動向>11月は、10年債(5日)、30年債(10日)、5年債(12日)、20年債(18日)、40年債(25日)、2年債(30日)の入札が予定されている。10月のリスク回避の動きが続く場合は国債需要が高まる一方、2027年度の予算編成を巡る不確実性や、前月に比べて低い利回り水準での入札となることへの警戒感などもあり、入札結果次第では金利の変動幅が大きくなることが考えられる。
③<米国金利の動向> FRB(連邦準備理事会)は10月のFOMC(連邦公開市場委員会)で政策金利を据え置き、ウォーシュ議長はインフレ率が依然として高いとの認識を示した。また、今後は金融政策の変更を検討する会合の回数を減らす方針を示した。こうした方針の変更によって、先行きの金融政策運営を巡る不透明感が高まり、米国長期金利の変動幅が拡大することで、国内金利にも影響を与えることが考えられる。
イールドカーブは、スティープ化すると予想する。信用スプレッドは、横ばいを予想する。
国内株式
10月の国内株式市場
10月の国内株式市場は、世界的な金利上昇や中東情勢の不透明感増大による原油高、およびネオクラウド企業の資金調達や財務悪化懸念から、AI・半導体関連株を中心に乱高下しつつ下落した。月末にかけて、米国AI開発企業の新規上場が伝わり反発したが、米国大手半導体企業の売上見通しが市場予想を下回り、日経平均株価で5.19%の下落となった。
月初は、米追加利上げ観測の後退が支えとなり上昇したものの、世界的なインフレ懸念や地政学リスクの緊迫化から景気敏感株や金融、自動車セクターなどが幅広く売られた。その後、中旬から後半にかけても、米国新興AI向けクラウド企業の信用不安や財務懸念が波及し、市場を牽引してきたAI・半導体関連株を中心に下落基調となったが、国内長期金利の低下を好感した不動産や、好決算を背景とした小売、医薬品などの内需・ディフェンシブセクターへの資金シフトが下値を支える展開となった。
月末にかけては、米国市場で最先端AI開発を専業とする有力企業が新規上場(IPO)に向けた目論見書を公開したことで、これを契機に、AIの先行きに対する過度な警戒感が後退し、それまで売られていたAI・半導体関連株が反発したものの、米国大手半導体企業の売上見通しが市場予想を下回り、再度下落した。
業種別には、サービス、鉱業、医薬品などが上昇し、非鉄金属、機械、銀行などが下落した。
11月の国内株式市場
インフレや金利動向、米新興AI企業の財務不安への警戒感が重荷となるが、米中間選挙の通過に伴う不透明感の払拭や、足元の良好な企業業績が下値を支え、小幅上昇を予想する。
株価の重荷となるのは、根強いマクロ懸念である。10月末のFOMC(連邦公開市場委員会)では政策金利が据え置かれたものの、高止まりするインフレへの警戒感や今後の追加利上げが示唆された。このため、金利動向が引き続き市場のリスクオフ圧力を強める要因となろう。
一方で、最大の注目点である米中間選挙を巡り、野党・民主党が上下両院を制する「ブルーウェーブ」となった場合、共和党のトランプ大統領との間で「ねじれ議会」が誕生する。短期的にはネガティブ視される可能性があるものの、現政権が推進する関税引き上げや大幅な追加減税といった大胆な政策が修正されるとの見方が強まる。結果として財政拡張が抑制され、長期金利の上昇圧力が和らぐとの期待から、選挙通過が投資家心理を改善させてリスクオンへの転換を促すと考えらえる。
また、国内の7-9月期決算では、底堅い実績や業績の上方修正を発表する企業が相次いでいる。業績に裏付けられた割安感が意識され、業績相場への移行も期待できよう。前月に下落したAI・半導体関連株についても、米国新興AIクラウド企業の財務不安リスクなどがくすぶるため、全面的な上昇環境にはなりにくい。しかし、過度な警戒感の後退と好調な個別業績を確認しながら、押し目買いを交えた反発が期待でき、市場は小幅に上昇すると予想する。
外国債券
10月の米国債券市場
10月の米国の長期金利は、AI関連企業の業績や資金調達を巡る不透明感などから低下した。
上旬、中東情勢の不透明な状況が継続したことなどから上昇し、一時5.3%台後半を付けた。中旬、CPI(消費者物価指数)が予想を上回ったことは上昇要因となったものの、AI関連企業の株価が急落しリスクオフ相場となると、低下基調となった。その後も株式市場の先行き不透明感が燻るなか低下基調が継続し、月末は4.9%台前半となった。
イールドカーブは、AI関連企業の業績や資金調達を巡る不透明感からインフレ懸念が後退したことなどを受け、フラット化した。
10月の欧州債券市場
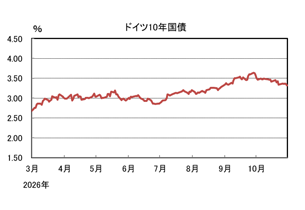
10月の欧州(ドイツ)の長期金利はフランスなどを中心とした財政悪化懸念で質への逃避が起こったことや、AI関連企業の業績や資金調達を巡る不透明感から米国金利が低下したことなどを受け、低下した。
上旬、フランスなどを中心に財政悪化懸念が意識されるなか、質への逃避からドイツの長期金利には低下圧力がかかった。中旬以降、AI関連企業の業績や資金調達を巡る不透明感などから米金利が低下すると、ドイツの長期金利にも低下圧力がかかり、月末は3.3%台前半となった。
ドイツ国債のイールドカーブは、質への逃避や米国の長期金利の低下を受けて長期ゾーン中心に低下し、フラット化した。周辺国の対ドイツ国債スプレッドは、予算編成で難航するフランスなどを中心に財政悪化が懸念され、拡大した。
11月の米国債券市場
11月の米国の長期金利は、AI関連企業の業績や資金調達を巡る不透明感はあるものの、エネルギー価格の高止まりを受けたインフレ懸念などにより、FRB(連邦準備理事会)が利上げを継続することから、上昇すると予想する。
11月の欧州債券市場
11月の欧州(ドイツ)の長期金利は、エネルギー価格の高止まりを受けたインフレ懸念や、ECB(欧州中央銀行)が利上げを継続すると見込むことから、上昇すると予想する。財政悪化懸念が燻るフランスなどを中心に、周辺国の対ドイツ国債スプレッドは高水準で推移すると予想する。
外国株式
10月の米国株式市場
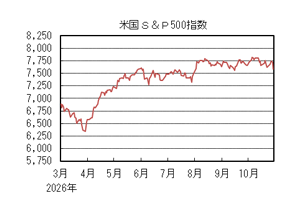
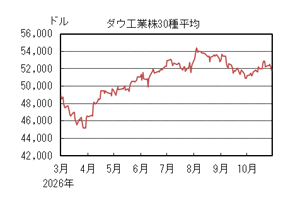
10月の米国株式市場は、S&P500指数で0.93%の下落となった。上旬は、市場予想を下回る雇用統計を受けて利上げ懸念が後退し、最高値を更新した。その後は、市場予想を上回るCPI(消費者物価指数)を背景とした長期金利の上昇や、中東情勢の緊迫化に伴う原油高が重しとなった。さらに、AI関連投資の資金調達に対する懸念が再燃し、データセンター関連銘柄が急落したほか、月末には情報技術関連企業の7-9月期決算が市場の高い期待に届かなかったことから、下落幅が拡大した。セクター別では、エネルギー、生活必需品、公益事業などが上昇した一方、コミュニケーション・サービスや情報技術などが下落した。
10月の欧州株式市場
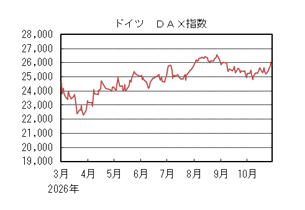
10月の欧州株式市場は上昇した。月前半は、中東情勢の緊迫化に伴う原油価格の上昇やフランスの財政懸念などが重しとなり、下落した。その後も、中国の半導体設計技術の進展に伴う競争激化への懸念から、半導体関連銘柄が下落した。一方、7-9月期の企業決算が市場予想を上回ったことに加え、ユーロ安による輸出企業の業績改善期待などが支えとなり上昇した。国別では、デンマーク、スイス、ベルギーなどが上昇した一方、オランダ、オーストリア、フィンランドなどが下落した。セクター別では、ヘルスケア、エネルギー、生活必需品などが上昇した一方、情報技術、金融、資本財・サービスなどが下落した。
10月の香港株式市場
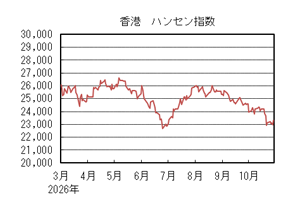
10月の香港株式市場は下落した。月初は、市場予想を下回る米国の雇用統計を受けて利上げ観測が後退し、上昇した。その後は、中国の半導体設計技術の進展に伴う競争激化への懸念から、韓国の半導体関連銘柄が急落した。さらに、中国当局による規制強化への警戒感や景気刺激策への期待の後退などが重しとなり下落した。国別では、インドが上昇し、韓国、インドネシア、シンガポールなどが下落した。セクターでは、公益事業、不動産、生活必需品が上昇し、情報技術、資本財・サービス、コミュニケーション・サービスなどが下落した。
11月の米国株式市場
11月の米国株式市場は上昇を予想する。長期金利の高止まりやAI関連企業の信用不安への警戒感が重石となるものの、上旬の中間選挙を巡る不透明感が後退することに加え、底堅い景気や企業業績の拡大を背景に小幅な上昇を予想する。
11月の欧州株式市場
11月の欧州株式市場は、上昇を予想する。中東情勢の緊迫化によるエネルギー価格の高止まりや長期金利上昇が重石となるものの、底堅い景気と企業業績の拡大が支えとなり、小幅な上昇を予想する。
11月の香港株式市場
11月の香港株式市場は、上昇を予想する。米国の追加利上げ観測や中東情勢を巡る不透明感は上値を抑える要因となるものの、中国政府による政策支援への期待を背景に、底堅い展開を予想する。
為替動向
10月のドル/円相場
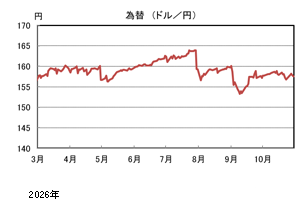
10月のドル/円相場は、米中間選挙など重要な政治イベントを控えるなかで小動きとなり、月末対比では小幅上昇となった。
上旬、米雇用統計が弱い結果となると、一時157円程度まで下落したが、米CPI(消費者物価指数)が予想を上回ると159円程度まで上昇した。中旬以降、AI関連企業の株価が急落しリスクオフ相場になると、米国金利が低下したことなどから円が買われる場面もあったが、米中間選挙など重要な政治イベントを控えて徐々に小動きとなり、月末は157円台半ばとなった。
10月のユーロ/ドル相場
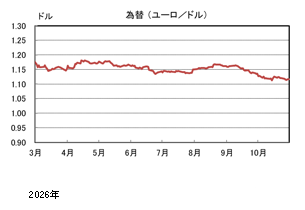
10月のユーロ/ドル相場は、フランスの財政悪化懸念などからユーロが売られる展開となり、月末は1.11ドル台後半となった。
10月のユーロ/円相場
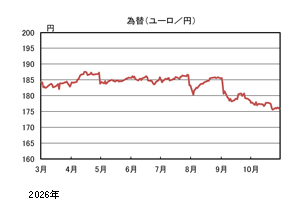
10月のユーロ/円相場は、ユーロ安円高となった。ドルに対して円・ユーロは下落したものの、ユーロの下落幅が大きくなったためユーロ安円高となり、月末は175円台後半となった。
11月のドル/円相場
11月のドル/円相場は、AI関連企業の業績や資金調達を巡る不透明感はあるものの、米国景気が底堅く推移すると見込むことから、小幅上昇を予想する。
11月のユーロ/ドル相場
11月のユーロ/ドル相場は、FRB(連邦準備理事会)、ECB(欧州中央銀行)共に利上げを見込むものの、エネルギー価格の高止まりによりユーロ圏経済が弱含むと想定することから、ユーロは下落すると予想する。
11月のユーロ/円相場
11月のユーロ/円相場は、下落を予想する。ドルは円・ユーロに対して上昇するが、ユーロに対する上昇幅の方が大きくなるため、ユーロ/円は小幅下落を予想する。
虫眼鏡
そのスクリーンは何を映すか
学生時代、映画館と、今や街から姿を消しつつあるレンタルビデオチェーンでアルバイトをしていました。
どちらも時給は控えめながら、無料で映画が見放題の福利厚生が何より魅力でした。
当時は暇な時間を最大限使って、誰もが知るメジャー作品からニッチな名作までとにかく見漁っていました。
社会人になって鑑賞の頻度こそ下がってしまいましたが、今でも映画への熱は冷めていません。
私がアルバイトを辞めて大学を卒業した2010年代後半は、サブスクリプション型の動画ストリーミングサービスが急速に普及した時期でした。レンタルビデオ店と違い、ストリーミングサービスの中では、公開時期に関係なく様々な作品が、同一画面上でフラットに並べられます。アルゴリズムによって、今年公開の新作も半世紀前に公開された作品も、同様におすすめ欄に表示されるのです。加えて、見放題という仕組みが鑑賞のハードルを下げたこともあり、パンデミック下での巣篭もり時間は、多くの人々が時代を超えた名作と出会う絶好の機会だったに違いありません。(余談ですが、地域のカルチャーインフラだった私のバイト先のレンタルビデオ店は、この時期に役割を終え閉店しています。)
映画をめぐる変化は、映画館でも起きています。最近、劇場での旧作リバイバル上映を目にする機会が増えました。2025年には、公開された外国映画のうちリバイバル上映が249本に上り、全体の約34%を占めたとの統計もあります。こうした現象は、ミニシアターによる特集上映に限らず、大手のシネコンでも「〇〇リマスター版」などといった形でリバイバル作品が度々ラインナップされており、休日には満席になることも珍しくありません。さらにはシネコンの中でも、従来は新作の大作に充てられる、画面サイズが大きく、収容人数も多いIMAXやDolby Cinemaといった特殊フォーマットのシアターでも旧作が上映されているのです。
これほどまでにリバイバル上映が盛り上がりを見せている背景には、業界の事情として、
①ハリウッドで相次いだストライキにより一時的に新作供給が停滞、後ろ倒しになってしまったこと
②人件費等の上昇により製作費・宣伝費が高騰していること
③こうした環境下で手堅い集客が見込める過去のヒット作、IPへの依存度が高まっていること
などが考えられます。
しかし、理由はそれだけではありません。観客側の「失敗したくない」という心理も大きく関係しているのではないでしょうか。飲食店を選ぶ際、多くの人が地図アプリやレビューサイトの星の数を参考にするのと同様、お金と時間を費やす娯楽である映画鑑賞においても「コスパ」や「タイパ」重視の傾向は強まっていると考えられます。そのため、楽しめるかどうか分からない新作映画を見るより、評価の定まった、あるいは、過去に見たお気に入りの旧作を安心して鑑賞したいというニーズが増加しているとしても不思議ではありません。そうした観客の心理がリバイバル上映盛況の背景にあるのではないでしょうか。
私自身も、自宅のテレビ画面でしか見られないと思っていた過去の名作を映画館の大画面と豊かな音響で体験できる恩恵を、一人の映画ファンとして享受しています。
ただその一方で、一抹の危機感も感じています。巨額の宣伝費やスクリーン数が過去のヒット作ばかりに使われてしまう状況を手放しに喜べない気持ちもあります。もしリスクを伴う尖った新作映画が、資金力のあるストリーミングサービスの中だけでしか見られなくなるとしたら、映画館はどんな場所になってしまうのでしょうか。
私は、新たな才能による後世に残るような名作が生まれる瞬間を、今後も映画館で目撃し続けたいと思っています。
これに少しでも共感していただける方は、ぜひ今週末、気になっている「新作映画」を見に映画館へ足を運んでみてはいかがでしょうか。
参考:『映画上映活動年鑑2025』(一般社団法人コミュニティシネマセンター)
http://jc3.jp/wp/wp-content/uploads/2026/05/%E6%98%A0%E7%94%BB%E4%B8%8A%E6%98%A0%E6%B4%BB%E5%8B%95%E5%B9%B4%E9%91%912025.pdf