主なポイント
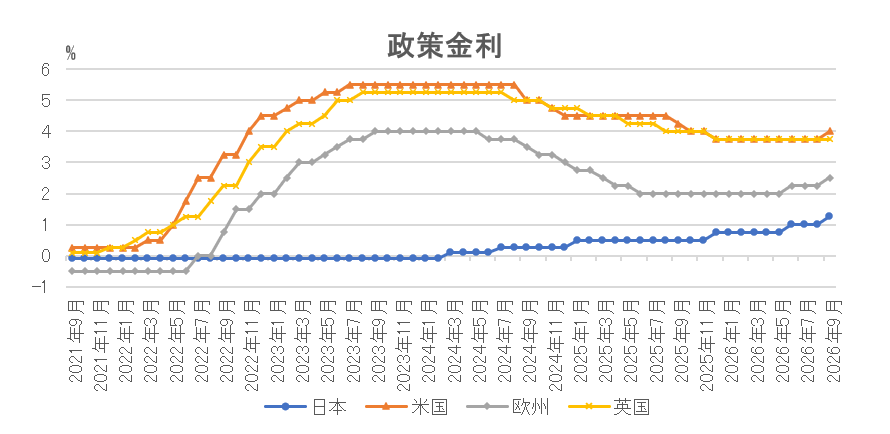
今月は日米欧の主要中央銀行の金融政策決定会合が開かれます。中東情勢に伴う原油高などから物価上昇への警戒が続くなか、9月に利上げした各中央銀行が、今月も追加利上げに踏み切るかが注目されます。日銀は前回から3ヵ月と、これまでより短い間隔で利上げを実施しました。植田日銀総裁は会見で、物価上昇率が2%の目標を超えて上振れるリスクに言及しており、利上げペースをさらに速めるかが焦点です。米国では、物価上昇への警戒から連続利上げの可能性が意識される一方、11月の中間選挙を目前に控え、政策金利を据え置くとの見方もあります。欧州でもECB(欧州中央銀行)が追加利上げに踏み切る可能性があり、今後の物価動向が注目されます。
今月の主なポイントは以下の通りです。
| 10/27 |
(米)FOMC(連邦公開市場委員会)・(28日まで)・・・利上げの可能性 |
| 10/29 |
(欧)ECB理事会・・・利上げの可能性 |
| 10/29 |
(日)金融政策決定会合(30日まで)・・・利上げの可能性 |
市場見通し
- 国内債券
-
長期金利は、中東情勢の不透明感などを背景とした物価上振れリスクの高まりによって、日銀の追加利上げやターミナルレートの上方シフトが意識され、上昇すると予想する。
- 国内株式
-
日米の金融引き締めや原油高などが重荷となるが、堅調な業績や株価調整後の押し目買いが期待され、小幅な上昇を予想する。
- 海外債券
-
<米国>エネルギー価格の高止まりを受けたインフレ懸念などにより、FRB(連邦準備理事会)が利上げを継続すると見込むことから、金利は上昇すると予想する。
<欧州>エネルギー価格の高止まりを受けたインフレ懸念や、ECBが利上げを継続すると見込むことから、金利は上昇すると予想する。
- 海外株式
-
<米国>米国景気が堅調に推移し、7–9月期の決算発表が本格化するなか、良好な業績が確認されることにより、底堅く推移すると予想する。
<欧州>中東情勢の緊迫化によるエネルギー価格の高止まりや、長期金利上昇に対する警戒感が重石となるものの、7-9月期の企業決算で堅調な業績が確認されることで、底堅く推移すると予想する。
- 為替市場
-
米国景気が底堅く推移するなかFRBが利上げを継続すると見込むことから、ドルは対円で小幅に上昇すると予想する。ユーロ圏の景気の持ち直しへの期待や、エネルギー価格の高止まりを受けたインフレへの警戒感からECBが利上げを継続すると見込むことから、ユーロは対ドルで上昇すると予想する。
 出所:Bloomberg
国内債券
9月の国内債券市場
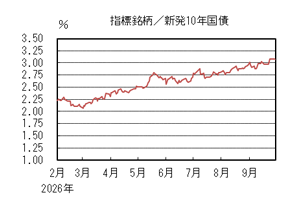
9月の国内長期金利は、原油価格や米長期金利の上昇、日本政府の防衛費増額を巡る報道などを受けて上昇し、月末は3.060%で終了した。
国内長期金利は、1日の10年債入札が弱い結果だったことなどを受け、翌日に一時3%台まで上昇した後、為替が円高に振れたことなどから2.8%台後半まで低下した。その後、中東情勢の緊迫化を背景に原油価格が上昇したことや、日本政府が防衛費をGDP比3.5%まで引き上げることを検討しているといった報道などを受け、月半ばに再び3%台まで上昇した。月末にかけては、米長期金利の上昇や為替が円安に振れたことなどを受けて一時3.1%を超える水準まで上昇した後、やや低下し、月末は3.060%で終了した。
イールドカーブについては、月初に植田総裁と高田委員が追加利上げに前向きな発言をしたことなどから日銀の追加利上げ観測が高まり、短期・中期ゾーンの金利上昇幅が相対的に大きくなったことでフラット化した。信用スプレッドは、小幅に拡大した。
10月の国内債券市場
10月の国内長期金利は、中東情勢の不透明感などを背景とした物価上振れリスクの高まりによって、日銀の追加利上げやターミナルレートの上方シフトが意識され、上昇すると予想する。10月の債券市場のポイントは、①日銀の動向、②国内債券市場の需給動向、③米国金利の動向と考える。中東情勢は緊迫した状態が続いており、引き続き国内物価や金融政策を左右する重要な要因となるだろう。
①<日銀の動向>政策金利を0.25%引き上げた9月の会合後の記者会見で、植田総裁は、基調的な物価上昇率が2%に近づくなかで「政策の局面が変化した」との認識を示した。10月は、6日に植田総裁、15日に小枝審議委員、16日に植田総裁(内田副総裁による代読)の挨拶などが予定されている。各委員の発言内容や物価指標などを受けて日銀の追加利上げ観測が変化し、金利の変動幅が大きくなることが考えられる。
②<国内債券市場の需給動向> 10月は、10年債(6日)、30年債(8日)、5年債(14日)、20年債(20日)、2年債(29日)の入札が予定されている。「強く豊かな日本」投資枠や飲食料品の消費税率引下げに伴う財政負担など、財政支出を巡る警戒感もあり、入札結果次第では金利の変動幅が大きくなることが考えられる。
③<米国金利の動向>FRB(連邦準備理事会)は物価上昇率の上振れを抑えるため、9月のFOMC(連邦公開市場委員会)で3年ぶりの利上げを実施した。同時に公表された参加者による政策金利見通しでは、年内にあと1回の追加利上げが示唆された。物価上振れへの警戒が高まるなか、CPI(消費者物価指数)などの結果を受けてFRBの追加利上げ観測が変化し、米国長期金利の変動を通じて国内金利にも影響を与えると考えられる。
イールドカーブは、フラット化すると予想する。信用スプレッドは、横ばいを予想する。
国内株式
9月の国内株式市場
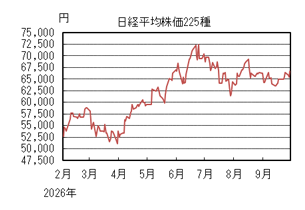
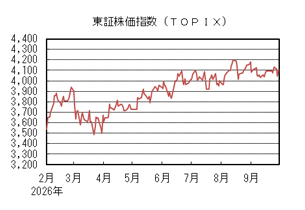
9月の国内株式市場は、中東情勢緊迫化による原油高や日米の金利上昇、および日米の金融政策決定会合を前に警戒感が強まりAI・半導体関連株などを中心に調整、その後、米ハイテク株高や金利上昇に伴う金融株を中心に買い戻される局面もあり、日経平均株価で0.67%の小幅な上昇となった。
月初から中旬は、中東情勢緊迫化による原油高や財政悪化懸念による国内長期金利の上昇を受け、機械や電機などの景気敏感セクターが下落、その後も米財務長官の円安牽制発言を受けた円相場の急伸や日米の金融政策決定会合を前に警戒感が強まりAI・半導体関連株などを中心に調整した。しかし、日米の金融政策イベントを通過後は、米国の早期利上げ観測の後退によるハイテク株の上昇を背景にAI・半導体関連株が反発、また、国内長期金利が約30年ぶりの高水準に達したことで財務負担増が警戒された電力株などが売られる二極化がみられたものの、金利上昇を追い風とした利ざや改善期待から金融セクターが反発し相場全体の牽引役となって幅広く買い戻され小幅上昇となった。業種別には、石油・石炭、情報・通信、銀行などが上昇し、鉱業、その他製品、水産・農林などが下落した。
10月の国内株式市場
日米の金融引き締めへの警戒感や中東情勢を背景とした原油高などが重荷となるが、堅調な業績や株価調整の反動による押し目買いなども期待され、小幅な上昇を予想する。
米国では堅調な経済やトランプ政権の軍事費拡大による巨額の財政赤字、国内では円安に伴う輸入物価の高騰や高市政権の積極財政への懸念を背景に、日米双方がインフレ抑制や財政規律維持から利上げを迫られるという「同時利上げ・金利上昇」の局面を迎えている。また、地政学リスクが燻り緊迫化が続く中東情勢を背景とした原油相場の高騰は、製造・輸送コストの上昇を招き企業収益の圧迫要因となりつつある。さらに、米財務長官から低金利是正を求められたことで円高にシフトしたことも加わり、相場の上値を抑える材料は多く、当面の株価上昇余地は限定的とみている。
一方、引き続き旺盛なAI投資を中心とした設備投資やその利用による生産性の向上、また所得増加による底堅い消費など主要企業の7-9月期決算は内需、外需ともに堅調であると予想されることや、継続した資本効率改善の動きに変わりはない。また、株価調整を経てバリュエーション面での過度な割高感はなく、中長期的なリターンを見据えた国内外の機関投資家や個人投資家による積極的な押し目買いが入り、下値を支えることが期待されよう。
リスク要因として、雇用統計やCPI(消費者物価指数)が市場予想を上回る強さとなり、下旬のFOMC(連邦公開市場委員会)での2会合連続の追加利上げとなった場合は、短期的には株価調整が一段と進む可能性があろう。
外国債券
9月の米国債券市場
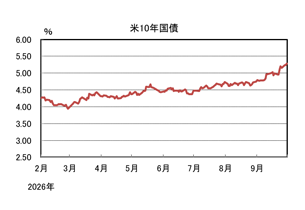
9月の米国の長期金利は、中東情勢の不透明な状況が継続したことや、FRB(連邦準備理事会)が利上げを再開したことなどから上昇した。
上旬、中東情勢の不透明な状況が継続したことや、米雇用統計が予想を上回ったことで、緩やかに上昇する展開となった。中旬、イエメンのフーシ派によるサウジアラビアへの攻撃などで原油価格が上昇したことや、FOMC(連邦公開市場委員会)で利上げが再開されたことなどから上げ幅を拡大し、5.0%を超えた。月末にかけても低調な中期債入札や、好調な経済指標を受けてさらに上昇し、月末は5.2%台後半となった。
イールドカーブは、FRBの利上げ観測などから中短期ゾーン中心に上昇したことで、フラット化した。
9月の欧州債券市場
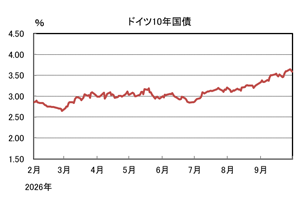
9月の欧州(ドイツ)の長期金利は中東情勢の混乱を受けたインフレ懸念や、景気回復期待などから上昇した。
上旬、中東情勢の不透明感が継続したことや、米国の長期金利の上昇などを受けて、ドイツの長期金利も緩やかに上昇する展開となった。中旬以降、中東情勢がさらに緊迫化し原油価格が上昇したことや、ECB(欧州中央銀行)が利上げを継続したこと、好調な経済指標などを受けて上げ幅を拡大し、月末は3.5%台後半となった。
ドイツ国債のイールドカーブは、ECBの利上げなどから中短期ゾーン中心に上昇したことでフラット化した。周辺国の対ドイツ国債スプレッドは、原油価格上昇にともなう財政悪化懸念などから拡大した。
10月の米国債券市場
10月の米国の長期金利は、エネルギー価格の高止まりを受けたインフレ懸念などにより、FRBが利上げを継続すると見込むことから、上昇すると予想する。
10月の欧州債券市場
10月の欧州(ドイツ)の長期金利は、エネルギー価格の高止まりを受けたインフレ懸念や、ECBが利上げを継続すると見込むことから、上昇すると予想する。エネルギー価格の変動に伴い上下に振れる状況が想定されるものの、周辺国の対ドイツ国債スプレッドは概ね横ばいでの推移を予想する。
外国株式
9月の米国株式市場
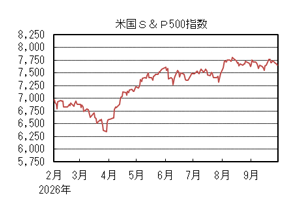
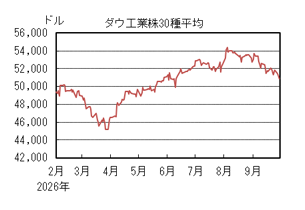
9月の米国株式市場は、S&P500指数で0.45%の下落となった。米国大手テクノロジー企業によるAI関連投資の継続期待から、AI・半導体関連銘柄を中心に上昇する局面もあったが、中東情勢を巡る不透明感を背景とした原油高によりインフレ懸念が強まり、長期金利が数十年ぶりの高水準まで上昇した。さらに、注目されたFOMC(連邦公開市場委員会)で3年ぶりの利上げが決定されたことや、中東情勢を巡る不透明感が引き続き重しとなり、下落した。セクターでは、情報技術、コミュニケーション・サービスが上昇する一方、金融、素材、不動産などが下落した。
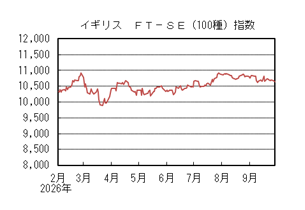
9月の欧州株式市場
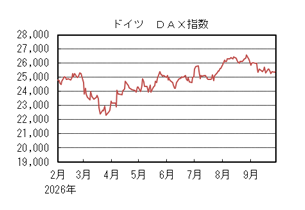
9月の欧州株式市場は下落した。月初、米国とイランによる直接攻撃の応酬を受けて欧州の天然ガス価格が急騰し、インフレ懸念の高まりから長期金利が大幅に上昇したことで下落した。その後も、ECB(欧州中央銀行)が米国に続いて利上げに踏み切ったことなどから、上値の重い展開となった。国別では、オランダ、ポルトガル、アイルランドなどが上昇し、デンマーク、フランス、ドイツなどが下落した。セクターでは、情報技術、エネルギーが上昇し、一般消費財・サービス、不動産、コミュニケーション・サービスなどが下落した。
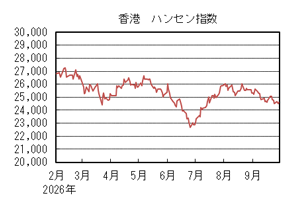
9月の香港株式市場
9月の香港株式市場は下落した。米国のAI・半導体関連銘柄が堅調に推移したことに加え、米中首脳会談への期待が高まったことから、韓国や台湾のAI・半導体関連銘柄を中心に上昇した。国別では、台湾、韓国が上昇し、インドネシア、インド、中国などが下落した。セクターでは、情報技術のみが上昇し、一般消費財・サービス、素材、生活必需品などが下落した。
10月の米国株式市場
10月の米国株式市場は、上昇を予想する。中間選挙を控えた政策への不透明感や高金利環境の継続が警戒されるものの、米国景気が堅調に推移し、7–9月期の決算発表が本格化するなか、良好な業績が確認されることで、底堅く推移すると予想する。
10月の欧州株式市場
10月の欧州株式市場は、上昇を予想する。中東情勢の緊迫化によるエネルギー価格の高止まりや、長期金利の上昇に対する警戒感が重石となるものの、7-9月期の企業決算で堅調な業績が確認されることで、株式市場は底堅く推移すると予想する。
10月の香港株式市場
10月の香港株式市場は、上昇を予想する。米国の追加利上げや中国経済の弱さが重石となるものの、中国政府による景気下支え政策の継続が期待されるほか、AI関連への設備投資拡大を受け、ハイテク企業を中心に業績改善が期待されて底堅い推移を予想する。
為替動向
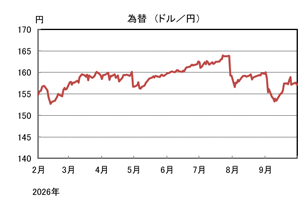
9月のドル/円相場
9月のドル/円相場は、日米当局による円安是正への思惑や、日銀の利上げペースが速まるとの見方から下落した。
上旬、日米当局による円安是正への思惑や、日銀の利上げペースが速まるとの見方などから下落し、152円台後半となった。中旬には、中東情勢の緊迫化やFRB(連邦準備理事会)の利上げ再開などを受けて、米国の長期金利が上げ幅を拡大すると、ドルが買い戻される展開となり、一時159円程度となった。月末にかけては、日米高官による円安を懸念する発言などをきっかけに円が買われる展開となり、月末は157円台前半となった。
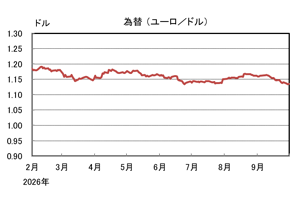
9月のユーロ/ドル相場
9月のユーロ/ドル相場は、FRBが利上げを再開し、米金利が大きく上昇したことなどからドルが買われる展開となり、月末は1.13ドル台半ばとなった。
9月のユーロ/円相場
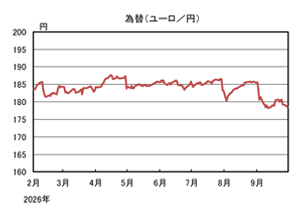
9月のユーロ/円相場は、ユーロ安円高となった。ドルに対して円は上昇、ユーロは下落となったことから、ユーロ安円高となり、月末は178円台半ばとなった。
10月のドル/円相場
10月のドル/円相場は、米国景気が底堅く推移するなかFRBが利上げを継続すると見込むことから、小幅上昇を予想する。
10月のユーロ/ドル相場
10月のユーロ/ドル相場は、ユーロ圏の景気の持ち直しへの期待や、エネルギー価格の高止まりを受けたインフレへの警戒感からECB(欧州中央銀行)が利上げを継続すると見込むことから、ユーロの上昇を予想する。
10月のユーロ/円相場
10月のユーロ/円相場は、上昇を予想する。ドルは円に対して上昇、ユーロに対して下落となるため、ユーロ/円は上昇を予想する。
虫眼鏡
レベル5大雨特別警報
今年の夏は、記録的な大雨によって各地で甚大な被害が発生し、災害に関するニュースを目にする機会が多くありました。8月だけでも、13日には千葉県内、27日には石川県と富山県内、さらに30日には福井県内で「レベル5大雨特別警報」が発表されました。9月に入ってからも、レベル5大雨特別警報こそ発表されなかったものの、秋雨前線の停滞や台風の影響により、千葉県などで大規模な浸水や土砂災害が発生しました。この場をお借りして、災害で犠牲になられた方々のご冥福をお祈りするとともに、被害を受けられた皆さまに心よりお見舞い申し上げます。また、被災地の一日も早い復旧・復興をお祈り申し上げます。
気象庁は、2026年5月29日から新たな防災気象情報の運用を開始しました。これまでの「特別警報」「警報」などに、警戒レベル(1~5)の数字を付け、「レベル5大雨特別警報」「レベル4大雨危険警報」「レベル3大雨警報」といった表記で発表されるようになりました。
また、大雨だけでなく、河川氾濫、土砂災害、高潮に関する情報についても、警戒レベルが付された情報が発表されるようになりました。そして8月13日に千葉県内の広い範囲に出された大雨特別警報は、新たな防災気象情報の運用開始後、初めて「レベル5大雨特別警報」として発表され、後に「令和8年8月千葉豪雨」と命名されました。
内閣府や消防庁、各自治体などは、警戒レベルについて、レベル3で高齢者や避難に時間がかかる人が避難し、レベル4では全員が危険な場所から避難するよう呼びかけています。レベル5の段階では、すでに安全な避難が難しい状況です。そのため、レベル4までに避難を終えておくことが重要になります。
しかし、実際にそのような状況に直面すると、呼びかけ通りに行動することは容易ではありません。8月13日の千葉豪雨の際、私は休暇中であり、東京都西部から千葉市へ車で移動する予定がありました。出発した時点では、千葉市にはレベル3大雨警報すら発表されていませんでした。しかし、線状降水帯が発生し、夕方にはレベル3大雨警報が発表され、その後短時間のうちにレベル4大雨危険警報へ引き上げられました。そして19時30分にはついにレベル5大雨特別警報の発表がありました。
私はすでに移動中であったため、道路状況に細心の注意を払いながら運転を続けました。途中、大雨で動けなくなった故障車が道路をふさいでいたこともあり、激しい渋滞に巻き込まれましたが、千葉市の目的地に近づくにつれて雨は小降りになり、何とか無事に到着することができました。翌日のニュースでは、前日に私が通ってきた道路には大量の雨水がたまり、多くの車が故障して動けなくなった様子が映し出されていました。
私が通ったときにはすでに冠水もだいぶ収まっており、幸いにも命の危険を感じるような状況に遭遇することはありませんでした。しかし、この経験から災害時の移動には大きな危険が伴うことを実感しました。また、すでに外出している最中にレベル5大雨特別警報が発表された場合、どのような判断をすべきか、深く考えさせられました。
それから1週間後、私は夏季休暇を利用して四国を訪れました。道中では、JR四国屈指のローカル線である予土線に乗車し、車窓から日本最後の清流といわれる四万十川を眺めました。しかし、四国ではちょうどその頃少雨による渇水のため取水制限が実施されているような状況であり、四万十川も水量がかなり少なく、私が想像していた景色とは少し違っていました。
その後9月に入ってからの降雨により四万十川の水量も回復したとの記事を目にしましたが、豪雨による甚大な災害が発生した地域がある一方で、少雨に悩まされる地域もあるという対照的な現実を目の当たりにし、自然の厳しさと複雑さを改めて実感させられた夏となりました。